Πότε μια καθυστερημένη εξόφληση παύει να είναι απλός εμπορικός κίνδυνος και μετατρέπεται σε αθέμιτη εμπορική πρακτική στην αγροδιατροφική αλυσίδα; Στην ανάλυσή μου για τη χρηματοοικονομική ροή των αγροτικών εκμεταλλεύσεων, η απάντηση ξεκινά από την εξέταση τριών διακριτών ημερομηνιών: την ημέρα πληρωμής των εξόδων παραγωγής, τη συμβατική ή νόμιμη λήξη της απαίτησης και την πραγματική πίστωση του τραπεζικού λογαριασμού. Η ημερομηνία έκδοσης του τιμολογίου πιστοποιεί τη φορολογική εγγραφή της συναλλαγής, χωρίς να τεκμηριώνει την ταμειακή είσπραξη.
Πώς επηρεάζει η καθυστέρηση εξόφλησης τη ρευστότητα της αγροτικής εκμετάλλευσης;
Στην πρωτογενή γεωργία και την κτηνοτροφία, το κεφάλαιο κίνησης δεσμεύεται μήνες πριν από τη συγκομιδή ή την παράδοση. Όταν ο αγοραστής μετακυλίει τον δικό του κύκλο ρευστότητας στον παραγωγό, η εκμετάλλευση στερείται ταμειακών διαθεσίμων στην έναρξη της επόμενης καλλιεργητικής περιόδου. Η ασυμμετρία διαπραγματευτικής ισχύος μεταξύ του μεμονωμένου παραγωγού και των μεγαλύτερων εμπόρων, μεταποιητών ή λιανεμπόρων εκδηλώνεται ακριβώς σε αυτό το χρονικό κενό.
Η οικονομική δυσχέρεια του αγοραστή δεν αποτελεί το κριτήριο χαρακτηρισμού της παράβασης. Η ευρωπαϊκή και η ελληνική αγροτική πολιτική οργάνωσαν έναν ειδικό μηχανισμό προστασίας της ρευστότητας μέσω της Οδηγίας (ΕΕ) 2019/633 (άρθρα 1–3) και του ελληνικού νόμου ενσωμάτωσης 4792/2021 (ΦΕΚ Α΄ 54/9.4.2021).
Ο έλεγχος υπαγωγής μιας συναλλαγής στο προστατευτικό πλαίσιο ακολουθεί συγκεκριμένη σειρά. Πρώτα εξετάζεται το μέγεθος των συμβαλλομένων, έπειτα η φύση του προϊόντος και τέλος ο τρόπος υπολογισμού της προθεσμίας. Η προστασία της Οδηγίας βασίζεται σε συγκριτικές κλίμακες ετήσιου κύκλου εργασιών προμηθευτή και αγοραστή, αντί της απλής επίκλησης της αγροτικής ιδιότητας. Ενδεικτικά, το άρθρο 1 καλύπτει προμηθευτή με ετήσιο κύκλο εργασιών έως 2 εκατ. ευρώ όταν συναλλάσσεται με αγοραστή του οποίου ο κύκλος εργασιών υπερβαίνει τα 2 εκατ. ευρώ.
Κριτήριο υπαγωγής στον έλεγχο ρευστότητας
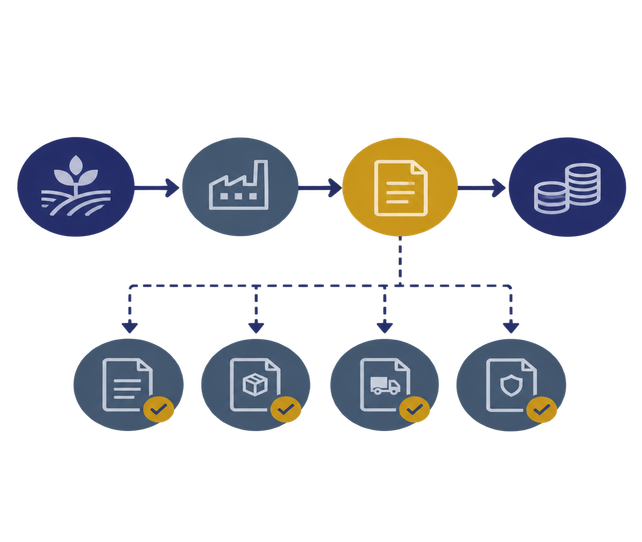
Η καθυστέρηση σπάει σε τέσσερις ελέγχους: υπαγωγή της συναλλαγής βάσει κύκλου εργασιών, ευπάθεια προϊόντος, αφετηρία παράδοσης ή εκκαθάρισης και ανεξόφλητο υπόλοιπο μετά τα πιστωτικά.
Αν η συναλλαγή εμπίπτει στις κλίμακες του νόμου, η υπέρβαση των χρονικών ορίων ενεργοποιεί τις διατάξεις περί αθέμιτων εμπορικών πρακτικών. Ποιο στοιχείο όμως καθορίζει αν το νόμιμο όριο εξόφλησης κλείνει στις τριάντα ή στις εξήντα ημέρες;
Διαχωρισμός ευπαθών και μη ευπαθών αγροτικών προϊόντων ως προς τον χρόνο εξόφλησης
Μια παρτίδα νωπών κηπευτικών που παραδίδεται σε συσκευαστήριο της περιφέρειας και μια ποσότητα ξηρών καρπών ή σιτηρών που οδηγείται σε αποθήκευση ακολουθούν διαφορετικούς κανόνες εμπορικής πίστωσης. Η εμπορική ονομασία ή η συνήθης πρακτική της αγοράς δεν αρκούν για τον νομικό χαρακτηρισμό τους. Η κατάταξη προηγείται κάθε ημερολογιακού υπολογισμού και βασίζεται στη φυσική αντοχή του εμπορεύματος και στο στάδιο επεξεργασίας του.
Το άρθρο 2 της Οδηγίας (ΕΕ) 2019/633 ορίζει ως ευπαθή τα γεωργικά προϊόντα και τρόφιμα που ενδέχεται, λόγω της φύσης τους ή του σταδίου επεξεργασίας τους, να καταστούν ακατάλληλα προς πώληση εντός 30 ημερών από τη συγκομιδή, την παραγωγή ή τη μεταποίηση. Η δυνατότητα ψύξης, αποθήκευσης ή η προηγούμενη μεταποίηση δεν μεταφέρει αυτομάτως ένα προϊόν στα μη ευπαθή· το αποκλειστικό κριτήριο παραμένει η πιθανή ακαταλληλότητα προς πώληση εντός του τριανταήμερου παραθύρου.
Στο καθεστώς του άρθρου 3 παράγραφος 1 στοιχείο α΄, απαγορεύεται η πληρωμή πέραν των 30 ημερών για τα ευπαθή προϊόντα και πέραν των 60 ημερών για τα λοιπά γεωργικά προϊόντα και τρόφιμα. Τα χρονικά αυτά διαστήματα λειτουργούν ως ανώτατα όρια πληρωμής και όχι ως υποχρεωτική διάρκεια πίστωσης.
Στην πράξη, η ακριβής αφετηρία μέτρησης των 30 ή 60 ημερών εξαρτάται από τη συχνότητα των παραδόσεων και από το ποιος συμβαλλόμενος καθορίζει το πληρωτέο ποσό:
- Μεμονωμένη παράδοση με τιμολόγηση από τον προμηθευτή: Η προθεσμία μετρά από την ημερομηνία παράδοσης ή την ημερομηνία καθορισμού του πληρωτέου ποσού, ανάλογα με το ποια ημερομηνία είναι μεταγενέστερη.
- Μεμονωμένη παράδοση όπου ο αγοραστής καθορίζει το πληρωτέο ποσό: Η προθεσμία ξεκινά υποχρεωτικά από την ημερομηνία παράδοσης, αποτρέποντας την τεχνητή παράταση μέσω καθυστερημένης εκκαθάρισης.
- Τακτικές παραδόσεις με συμφωνημένη περίοδο: Η μέτρηση αρχίζει από τη λήξη της συμφωνημένης περιόδου παράδοσης (η οποία για τους σκοπούς του υπολογισμού δεν υπερβαίνει τον έναν μήνα) ή από την ημερομηνία καθορισμού του ποσού για την περίοδο αυτή, όποιο είναι μεταγενέστερο.
- Τακτικές παραδόσεις όπου ο αγοραστής καθορίζει το ποσό: Αφετηρία είναι αποκλειστικά η λήξη της συμφωνημένης περιόδου παράδοσης.
Τα τέσσερα έγγραφα που θωρακίζουν αποδεικτικά τον παραγωγό
Για να αποδειχθεί η ακριβής αφετηρία των παραπάνω προθεσμιών, η αγροτική οικονομία απαιτεί αυστηρή τήρηση αρχείου. Συγκροτώ πάντοτε τον φάκελο τεκμηρίωσης ακολουθώντας τη φυσική ροή της συναλλαγής: συμφωνία, αποστολή, παραλαβή, τιμολόγηση. Τα τέσσερα αυτά έγγραφα απαντούν σε διακριτά αποδεικτικά ερωτήματα και αλληλοσυμπληρώνονται.
1. Έγγραφη συμφωνία ή ιδιωτικό συμφωνητικό
Πριν από τη φόρτωση, το έγγραφο αυτό αποτυπώνει το είδος του προϊόντος, την ποιοτική κατηγορία, την τιμή ή τη μέθοδο προσδιορισμού της, τις τυχόν συμφωνημένες κρατήσεις, τον χρόνο παράδοσης και τον τρόπο εξόφλησης. Το άρθρο 3 παράγραφος 1 στοιχείο στ΄ της Οδηγίας απαγορεύει στον αγοραστή να αρνηθεί την έγγραφη επιβεβαίωση των όρων μιας συμφωνίας προμήθειας όταν την έχει ζητήσει ο προμηθευτής, με ειδική πρόβλεψη μόνο για ορισμένες σχέσεις εντός συνεταιρισμών.
2. Παραστατικό αποστολής
Απαντά στο ερώτημα τι έφυγε από την εκμετάλλευση. Διατηρείται ο αύξων αριθμός του, η ακριβής ημερομηνία διακίνησης, η περιγραφή του είδους και η αποσταλείσα ποσότητα.
3. Αποδεικτικό παραλαβής ή ζυγολόγιο
Αποτελεί το κρίσιμο τεκμήριο για τη φυσική παράδοση και την έναρξη της προθεσμίας όταν την εκκαθάριση την κάνει ο αγοραστής. Καταγράφει την ημερομηνία παραλαβής, την παραληφθείσα ποσότητα, τα στοιχεία του παραλήπτη και φέρει φυσική υπογραφή ή ηλεκτρονική επιβεβαίωση. Ειδικά στο ζυγολόγιο διακρίνονται καθαρά το μικτό βάρος, το απόβαρο και το καθαρό βάρος. Κάθε απόκλιση μεταξύ βάρους αποστολής και βάρους παραλαβής καταγράφεται χωριστά, ώστε να διαχωρίζεται η φυσική φύρα ή η ποιοτική διαλογή από την αυθαίρετη περικοπή τιμήματος.
4. Τιμολόγιο πώλησης
Το τιμολόγιο συνδέεται ρητά με τους αριθμούς των παραστατικών αποστολής και παραλαβής. Η ηλεκτρονική διαβίβαση των φορολογικών δεδομένων καλύπτει τη φορολογική υποχρέωση, αλλά δεν υποκαθιστά την έγγραφη απόδειξη της φυσικής παράδοσης του εμπορεύματος. Συμπληρωματικά τηρούνται τα πιστωτικά τιμολόγια και τα τραπεζικά κινήσεις: κάθε μερική καταβολή αφαιρείται από το αρχικό ποσό και αντιστοιχίζεται στη συγκεκριμένη απαίτηση, ώστε να προκύπτει με ακρίβεια το πραγματικό ανεξόφλητο υπόλοιπο.
Διαφορά μεταξύ διοικητικού ελέγχου αθέμιτων πρακτικών και αστικής διεκδίκησης οφειλής
Όταν ο φάκελος είναι πλήρης και η προθεσμία έχει παρέλθει άπρακτη, ο παραγωγός ή ο συνεταιρισμός βρίσκεται μπροστά σε δύο διαφορετικές θεσμικές οδούς. Η επιλογή εξαρτάται από το επιδιωκόμενο αποτέλεσμα, καθώς η καθεμία εξυπηρετεί διαφορετικό σκοπό.
Ο διοικητικός έλεγχος ενεργοποιείται μέσω καταγγελίας στις αρμόδιες αρχές επιβολής, όπως προβλέπουν τα άρθρα 4–6 της Οδηγίας και ο ν. 4792/2021, βάσει των επίσημων οδηγιών του Υπουργείου Αγροτικής Ανάπτυξης και Τροφίμων (ΥΠΑΑΤ). Η αρχή διερευνά την παράβαση των κανόνων της αγοράς και διαθέτει την εξουσία επιβολής διοικητικών κυρώσεων και χρηματικών προστίμων στον αγοραστή. Ωστόσο, η διοικητική καταγγελία ή η επιβολή προστίμου δεν αποτελεί τραπεζική πληρωμή προς τον αγρότη ούτε δημιουργεί εκτελεστό τίτλο υπέρ του για το οφειλόμενο τίμημα.
Διαχωρισμός προστίμου και απαίτησης
Το πρόστιμο του αγοραστή καταλήγει στο Δημόσιο ως δημόσιο έσοδο· η απαίτηση του παραγωγού εξακολουθεί να χρειάζεται τον δικό της φάκελο συμφωνίας, αποστολής, παραλαβής και τιμολογίου για να εισπραχθεί.
Για την είσπραξη του ίδιου του χρηματικού ποσού απαιτείται η αστική διεκδίκηση, μέσω εξώδικης πρόσκλησης και των προβλεπόμενων δικαστικών μέσων (όπως η αίτηση έκδοσης διαταγής πληρωμής ή η τακτική αγωγή). Οι δύο διαδικασίες —διοικητική και αστική— μπορούν να εξελίσσονται παράλληλα. Στην αστική οδό, ο φάκελος πρέπει να αποτυπώνει με λογιστική ακρίβεια το αρχικό τίμημα, τα πιστωτικά τιμολόγια, τις μερικές εισπράξεις και το τελικό ανεξόφλητο υπόλοιπο.
Η έκδοση διαταγής πληρωμής αποτελεί την ταχύτερη δικαστική επιλογή, αλλά ισχύει αποκλειστικά εφόσον πληρούνται οι προϋποθέσεις των άρθρων 623 επ. του Κώδικα Πολιτικής Δικονομίας, δηλαδή όταν η χρηματική απαίτηση και το ακριβές ποσό της αποδεικνύονται πλήρως από δημόσια ή ιδιωτικά έγγραφα (όπως το υπογεγραμμένο δελτίο παραλαβής σε συνδυασμό με το τιμολόγιο). Παράλληλα, το άρθρο 3 της Οδηγίας διατηρεί ακέραια τα δικαιώματα του προμηθευτή από την Οδηγία 2011/7/ΕΕ για τις καθυστερημένες πληρωμές στις εμπορικές συναλλαγές, επιτρέποντας τον χωριστό υπολογισμό και τη διεκδίκηση νόμιμων τόκων υπερημερίας.
Βήματα επαλήθευσης προθεσμιών και προληπτικός έλεγχος συναλλαγών
Η προληπτική οργάνωση του λογιστηρίου μιας εκμετάλλευσης ή μιας ομάδας παραγωγών μειώνει τον χρόνο αντίδρασης όταν εμφανιστούν τα πρώτα σημάδια καθυστέρησης. Η εφαρμογή των κανόνων σε συγκεκριμένη οφειλή απαιτεί εξέταση της σύμβασης, των μεγεθών των συναλλασσομένων και των ειδικών διατάξεων που διέπουν τη συναλλαγή, γεγονός που καθιστά τη συνδρομή εξειδικευμένου νομικού συμβούλου απαραίτητη πριν από την υπογραφή συμβολαίων μελλοντικής παράδοσης ή την κίνηση δικαστικών διαδικασιών.
Για την καθημερινή παρακολούθηση ανά αγοραστή και παραγωγική περίοδο, εφαρμόζω την εξής διαδικασία ελέγχου:
- Τήρηση μητρώου ανά ΑΦΜ αγοραστή: Καταχώριση της παραγωγικής περιόδου, του αριθμού της έγγραφης συμφωνίας και των συνδεδεμένων παραστατικών διακίνησης και τιμολόγησης.
- Διαχωρισμός φορολογικής και εμπορικής προθεσμίας: Καταγραφή της προθεσμίας έκδοσης του φορολογικού παραστατικού χωριστά από την προθεσμία εξόφλησης. Πρόκειται για ανεξάρτητες υποχρεώσεις και η μία δεν προσδιορίζει αυτομάτως την άλλη.
- Καταγραφή της τεκμηριωμένης αφετηρίας: Σημείωση της ημερομηνίας φυσικής παράδοσης (ή λήξης της μηνιαίας περιόδου παραδόσεων) και της ημερομηνίας καθορισμού του ποσού, ώστε να κλειδώσει η νόμιμη λήξη των 30 ή 60 ημερών.
- Διασταύρωση με τις επίσημες πηγές: Έλεγχος του πεδίου εφαρμογής, των εξαιρέσεων και της διαδικασίας καταγγελίας απευθείας στο ισχύον κείμενο του Εθνικού Τυπογραφείου (ν. 4792/2021) και στους επίσημους οδηγούς του ΥΠΑΑΤ, αποθηκεύοντας την έκδοση και την ημερομηνία πρόσβασης. Μια παλαιότερη δημοσιογραφική περίληψη δεν αρκεί ως τεκμήριο του ισχύοντος κανόνα.
Αρχείο διασταύρωσης ανά παρτίδα
Το υπογεγραμμένο αποδεικτικό παραλαβής ή ζυγολόγιο κλειδώνει την αφετηρία της προθεσμίας, αλλά χρειάζεται τη σύζευξη με την έγγραφη συμφωνία και τις τραπεζικές κινήσεις για να στοιχειοθετήσει πλήρη φάκελο διεκδίκησης.
Ακόμη και στις περιπτώσεις όπου η συμφωνία αναθέτει στον ίδιο τον αγοραστή την εκκαθάριση και τον καθορισμό του πληρωτέου τιμήματος μιας μεμονωμένης παρτίδας, το άρθρο 3 της Οδηγίας (ΕΕ) 2019/633 εκκινεί το χρονόμετρο των 30 ή 60 ημερών ακριβώς την ημέρα της φυσικής παράδοσης στο ζυγολόγιο.