Πληροί η εκμετάλλευσή σας τα κριτήρια του επαγγελματία αγρότη ή κατατάσσεται στους απλούς κατόχους αγροτικής εκμετάλλευσης κατά την ετήσια εκκαθάριση; Η απάντηση σε αυτό το ερώτημα καθορίζει το πλαίσιο λειτουργίας κάθε μονάδας στην ελληνική γεωργία και κτηνοτροφία. Η διοικητική διάκριση ξεκινά από την τεκμηρίωση της κατοχής της εκμετάλλευσης και στη συνέχεια εξετάζει τις ειδικές προϋποθέσεις που αφορούν το φυσικό πρόσωπο.
Ποια είναι η πρακτική διαφορά μεταξύ κατόχου αγροτικής εκμετάλλευσης και επαγγελματία αγρότη στο Μητρώο;
Η νομική βάση του Μητρώου Αγροτών και Αγροτικών Εκμεταλλεύσεων (ΜΑΑΕ) εδράζεται στο άρθρο 2 του ν. 3874/2010, όπως τροποποιήθηκε με το άρθρο 65 του ν. 4389/2016. Σύμφωνα με τον γενικό νομοθετικό ορισμό, ο χαρακτηρισμός του επαγγελματία αγρότη απαιτεί την τήρηση αυστηρών ποσοτικών και ποιοτικών κατωφλίων.
Συγκεκριμένα, ο παραγωγός οφείλει να αφιερώνει στην αγροτική δραστηριότητα τουλάχιστον το 30% του συνολικού ετήσιου χρόνου εργασίας του. Παράλληλα, τουλάχιστον το 50% του συνολικού ετήσιου εισοδήματός του πρέπει να προέρχεται από την αγροτική δραστηριότητα. Τα ποσοστά αυτά αποτελούν θεσμοθετημένα όρια ελέγχου της αγροτικής πολιτικής.
Πέραν των εισοδηματικών και χρονικών κριτηρίων, ο έλεγχος περιλαμβάνει την κατοχή αγροτικής εκμετάλλευσης, την προβλεπόμενη ασφαλιστική υπαγωγή και την τήρηση λογιστικών βιβλίων σύμφωνα με την κείμενη νομοθεσία. Η δηλωθείσα έκταση σε στρέμματα, εξεταζόμενη μεμονωμένα, αδυνατεί να αποδείξει τον ετήσιο χρόνο προσωπικής απασχόλησης, ο οποίος υπολογίζεται βάσει των ρυθμίσεων του Υπουργείου Αγροτικής Ανάπτυξης και Τροφίμων.
Κύριο συμπέρασμα: Το όριο της βεβαίωσης ΜΑΑΕ: πιστοποιεί συγκεκριμένη αγροτική ιδιότητα για συγκεκριμένο έτος, όχι αυτοτελές δικαίωμα σε φορολογική μείωση, αγροτικό ρεύμα και μοριοδότηση προγράμματος.
Η ορθή κατάταξη επηρεάζει άμεσα την αγροτική οικονομία του νοικοκυριού, αλλά απαιτείται προσοχή ως προς τις αυτοματοποιημένες παροχές. Με τη βεβαίωση ΜΑΑΕ τεκμηριώνεται αποκλειστικά η ιδιότητα. Η φορολογική μείωση του άρθρου 16 του ν. 4172/2013 εξετάζεται συμπληρωματικά με τις προϋποθέσεις του άρθρου 29 του ίδιου νόμου. Αντίστοιχα, η ένταξη στο αγροτικό τιμολόγιο ηλεκτρικού ρεύματος και η μοριοδότηση σε επενδυτικά προγράμματα θέτουν πρόσθετους όρους που εξετάζονται από τους εκάστοτε φορείς υλοποίησης.
Για τους παραγωγούς που δραστηριοποιούνται σε ορεινές ή νησιωτικές περιοχές, η επίκληση ειδικών ρυθμίσεων απαιτεί την ύπαρξη συγκεκριμένης νομοθετικής διάταξης και την επιβεβαίωση από το αρμόδιο Τμήμα Αγροτικής Ανάπτυξης και Ελέγχων (ΤΑΑΕ) στην εκάστοτε περιφέρεια, καθώς η γεωγραφική θέση από μόνη της δεν μεταβάλλει οριζόντια τα κριτήρια.
Διασταυρώσεις ΑΑΔΕ, ΕΦΚΑ και ΟΣΔΕ: Πού εντοπίζονται οι συνηθέστερες ασυμφωνίες
Ένας παραγωγός επεκτείνει την καλλιεργούμενη γη του την άνοιξη του 2025 και την αποτυπώνει στην Ενιαία Αίτηση Ενίσχυσης (ΕΑΕ) του ίδιου έτους. Όταν όμως το σύστημα αντλεί το έντυπο Ε3 που υποβλήθηκε το 2025, τα οικονομικά δεδομένα αφορούν το φορολογικό έτος 2024. Το ρήγμα Ε3–ΕΑΕ —όπου φορολογικό έντυπο υποβληθέν το 2025 μπορεί να περιγράφει το 2024, ενώ η ΕΑΕ 2025 αποτυπώνει ήδη διευρυμένη εκμετάλλευση, συνιστά τη βασική πηγή αναντιστοιχιών.
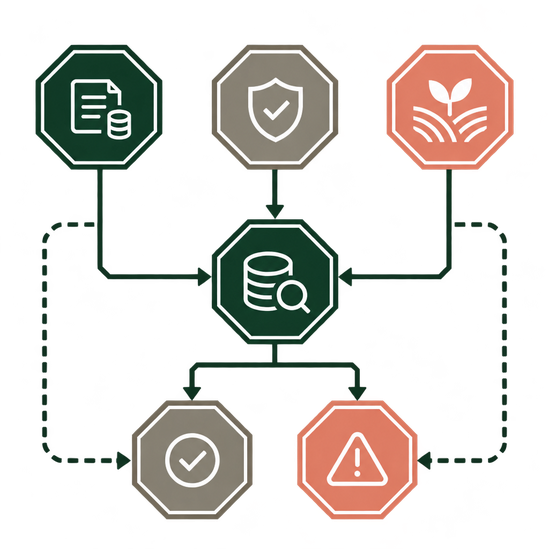
Η ημερομηνία υποβολής ενός εγγράφου διαφέρει από το έτος αναφοράς που αυτό περιγράφει. Κατά τη διασταύρωση, καταγράφονται χωριστά το φορολογικό έτος των εντύπων Ε1 και Ε3, το έτος της δήλωσης ΟΣΔΕ και η περίοδος ασφάλισης στον e-ΕΦΚΑ. Η ηλεκτρονική άντληση στοιχείων από την ψηφιακή υπηρεσία του Μητρώου Αγροτών και Αγροτικών Εκμεταλλεύσεων λειτουργεί μέσω διαλειτουργικότητας, χωρίς αυτό να συνεπάγεται εγγυημένο συγχρονισμό σε πραγματικό χρόνο μετά από κάθε τροποποίηση.
Ειδικές παγίδες σε επιδοτήσεις, ΚΑΔ και ασφαλιστικά έγγραφα
Η αντιπαραβολή των οικονομικών στοιχείων απαιτεί εξειδικευμένο έλεγχο στις βεβαιώσεις καταβληθεισών ενισχύσεων απέναντι στις εγγραφές του εντύπου Ε3. Ο έλεγχος διακρίνει το είδος της ενίσχυσης, το έτος αναφοράς και τυχόν αναδρομικά ποσά, καθώς το συνολικό ποσό των τραπεζικών πιστώσεων ενός ημερολογιακού έτους διαφέρει από τον λογιστικό προσδιορισμό του αγροτικού εισοδήματος που εξετάζει το ΜΑΑΕ.
- Κωδικοί Αριθμοί Δραστηριότητας (ΚΑΔ): Η ύπαρξη ενεργού αγροτικού ΚΑΔ στην ΑΑΔΕ πιστοποιεί τη δηλωμένη δραστηριότητα, αλλά αδυνατεί να υποκαταστήσει την πλήρωση των εισοδηματικών και χρονικών κριτηρίων.
- Ασφαλιστικά δικαιολογητικά: Η ασφαλιστική ενημερότητα (έλλειψη οφειλών) και η βεβαίωση χρόνου ή ιδιότητας ασφάλισης στον πρώην ΟΓΑ τεκμηριώνουν διαφορετικές καταστάσεις. Τα δύο έγγραφα επιτελούν διακριτό σκοπό κατά τον διοικητικό έλεγχο.
- Ιχνηλασιμότητα μεταβολών: Για την τεκμηρίωση οποιασδήποτε ασυμφωνίας, ο παραγωγός οφείλει να διατηρεί το ακριβές έτος αναφοράς, την ημερομηνία υποβολής ή τροποποίησης και τον αριθμό έκδοσης του εγγράφου που χρησιμοποιήθηκε.
Η παρούσα ανάλυση περιγράφει την προετοιμασία του διοικητικού ελέγχου και δεν υποκαθιστά την εξατομικευμένη λογιστική κρίση· οι ειδικές κατηγορίες, όπως οι νεοεισερχόμενοι, και τυχόν ειδικές γεωγραφικές ρυθμίσεις χρειάζονται εξέταση με τις οδηγίες που εφαρμόζει το αρμόδιο ΤΑΑΕ. Πώς οργανώνεται, επομένως, ο φάκελος πριν από την ηλεκτρονική υποβολή ώστε να αποφευχθούν οι εμπλοκές;
Βήμα προς βήμα η συγκέντρωση του φακέλου και η υποβολή στην ψηφιακή εφαρμογή
Η προετοιμασία του φακέλου ακολουθεί αυστηρά τη σειρά των διοικητικών ελέγχων: ταυτοποίηση προσώπου, φορολογικό έτος, περιγραφή εκμετάλλευσης και ασφαλιστική κατάσταση. Πριν από την είσοδο στην ψηφιακή εφαρμογή με τους προσωπικούς κωδικούς Taxisnet, ο παραγωγός συγκεντρώνει τις οριστικές εκδόσεις των παραστατικών.
- Οριστικοποιημένη ΕΑΕ (ΟΣΔΕ): Συνοδευόμενη από το αποδεικτικό οριστικής υποβολής για το εξεταζόμενο έτος.
- Φορολογικά έντυπα: Τα υποβληθέντα έντυπα Ε1 και Ε3 του αντίστοιχου φορολογικού έτους.
- Εκκαθαριστικό σημείωμα: Η πράξη διοικητικού προσδιορισμού φόρου από την ΑΑΔΕ.
- Ασφαλιστικά αποδεικτικά: Βεβαίωση ασφαλιστικής υπαγωγής ή αναλυτική κατάσταση χρόνου ασφάλισης από τον e-ΕΦΚΑ.
- Ειδικά δικαιολογητικά μεταβολών: Σε περιπτώσεις μεταβίβασης ή επέκτασης εκμετάλλευσης, προστίθενται τα σχετικά συμφωνητικά και οι ηλεκτρονικές δηλώσεις μίσθωσης γης. Οι νεοεισερχόμενοι στον αγροτικό τομέα συγκεντρώνουν τα στοιχεία έναρξης δραστηριότητας και τα ειδικά δικαιολογητικά που ορίζουν οι εφαρμοστικές οδηγίες, ενώ σε περιπτώσεις απόκλισης πωλήσεων, τα τιμολόγια συνδέονται αυστηρά με το συγκεκριμένο φορολογικό έτος.
Η προκαταρκτική συγκέντρωση αυτών των αρχείων εξυπηρετεί τον αυτοέλεγχο του παραγωγού, καθώς η πλατφόρμα ζητά μεταφόρτωση μόνο όταν τα προσυμπληρωμένα στοιχεία χρήζουν συμπλήρωσης ή τεκμηρίωσης.
Συμβουλή: Προτιμήστε το πρωτότυπο ηλεκτρονικό PDF αντί φωτογραφίας οθόνης. Για έντυπα έγγραφα, σάρωση 200–300 dpi αποτελεί πρακτική επιλογή αναγνωσιμότητας, όχι θεσμοθετημένη απαίτηση του ΜΑΑΕ. Ελέγξτε όλες τις σελίδες και ακολουθήστε τα όρια μεγέθους και τύπου αρχείου που εμφανίζει η εφαρμογή.
Κατά την αρχειοθέτηση στον υπολογιστή, η χρήση σαφών ονομασιών όπως «Ε3_φορολογικό_2024.pdf» και «ΕΑΕ_2025_οριστική.pdf» αποτρέπει την επισύναψη λανθασμένων εκδόσεων. Εφόσον απαιτηθεί διοικητικός έλεγχος, ο φάκελος ανατίθεται στο αρμόδιο αποκεντρωμένο ΤΑΑΕ της περιφερειακής ενότητας όπου βρίσκεται η έδρα της εκμετάλλευσης. Αμέσως μετά την υποβολή, η αποθήκευση του αποδεικτικού και του αριθμού πρωτοκόλλου ή αίτησης διασφαλίζει ότι κάθε μεταγενέστερη συμπλήρωση δικαιολογητικών θα συνδεθεί με τον ίδιο φάκελο.
Έλεγχος της εκδιδόμενης βεβαίωσης ΜΑΑΕ και διαδικασία ένστασης ή επικαιροποίησης
Η έκδοση της βεβαίωσης ολοκληρώνει την ηλεκτρονική διαδικασία, αλλά σηματοδοτεί την έναρξη του ελέγχου ορθότητας από τον ίδιο τον παραγωγό ή τον σύμβουλό του. Αρχικά, αντιπαραβάλλονται ο ΑΦΜ, το ονοματεπώνυμο, η αναγραφόμενη ιδιότητα, το έτος αναφοράς, η ημερομηνία έκδοσης και τυχόν αναγραφόμενη ημερομηνία λήξης. Η πρόσφατη ημερομηνία έκδοσης του εγγράφου δεν υποκαθιστά τον έλεγχο του έτους για το οποίο πιστοποιείται η αγροτική ιδιότητα.
Προειδοποίηση: Για αίτημα επανεξέτασης περιγράψτε συγκεκριμένα ποιο στοιχείο εμφανίστηκε λανθασμένα, από ποιο έγγραφο προκύπτει η διόρθωση και ποια αλλαγή ζητείται. Επισυνάψτε και το αποδεικτικό υποβολής της τροποποιητικής δήλωσης, όχι μόνο αντίγραφο των νέων ποσών.
Εάν η εκδιδόμενη βεβαίωση αποδίδει διαφορετική ιδιότητα από την αναμενόμενη, διαχωρίζεται η ουσιαστική μη πλήρωση κάποιου κριτηρίου από το τεχνικό σφάλμα άντλησης δεδομένων. Στη δεύτερη περίπτωση, κατατίθεται τεκμηριωμένο αίτημα επανεξέτασης στο αρμόδιο ΤΑΑΕ, συνοδευόμενο από την επίμαχη βεβαίωση, την ακριβή περιγραφή της απόκλισης και το διορθωμένο αποδεικτικό.
Όταν έχει κοινοποιηθεί απορριπτική διοικητική πράξη και το ειδικό πλαίσιο δεν προβλέπει εξειδικευμένη ενδικοφανή προσφυγή, εφαρμόζεται ο Κώδικας Διοικητικής Διαδικασίας. Βάσει του άρθρου 24 του ν. 2690/1999, ο διοικούμενος δύναται να ασκήσει αίτηση θεραπείας προς την αρχή που εξέδωσε την πράξη ή ιεραρχική προσφυγή προς την προϊστάμενη αρχή. Οι ακριβείς προθεσμίες και η διαδικασία αναζητούνται στην ίδια την πράξη και στο εφαρμοζόμενο θεσμικό πλαίσιο.
Τέλος, η έκτακτη επικαιροποίηση του φακέλου εντός του έτους καθίσταται αναγκαία όταν υποβάλλεται τροποποιητικό έντυπο Ε3 ή διορθωμένη δήλωση ΕΑΕ που μεταβάλλει τα μεγέθη στα οποία στηρίχθηκε η αρχική κατάταξη. Σε αυτή τη διαδικασία, η τήρηση τόσο της παλαιάς όσο και της νέας έκδοσης των εγγράφων, μαζί με τα αντίστοιχα αποδεικτικά υποβολής, τεκμηριώνει πλήρως την αλληλουχία των διορθώσεων ενώπιον της υπηρεσίας.
Πριν χρησιμοποιήσετε τη βεβαίωσή σας για την επόμενη φορολογική ή αναπτυξιακή διαδικασία, έχετε αντιπαραβάλει τα αγροτικά εισοδήματα του Ε3 με τη δήλωση ΟΣΔΕ και τις βεβαιώσεις ενισχύσεων για τα αντίστοιχα έτη αναφοράς, αντί να συγκρίνετε απλώς τα πιο πρόσφατα διαθέσιμα αρχεία;